私募基金管理:从合规备案到资产配置的深度实践
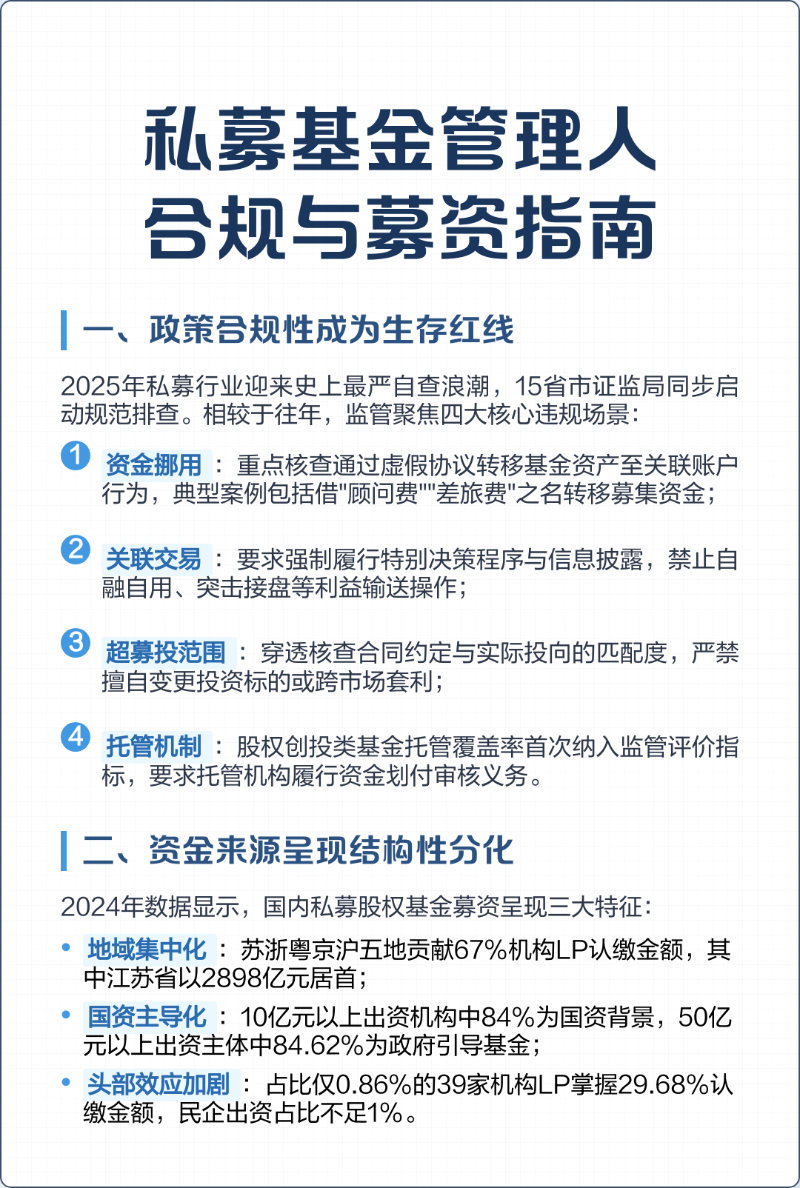
中国证券投资基金业协会最新数据显示,截至2024年末,存续私募基金管理人约2万家,管理基金规模接近20万亿元。在嘉兴这座长三角腹地城市,私募基金业态同样活跃,本地机构在股权投资、证券投资顾问、家族财富管理等领域的布局日益深化。规模扩张的背后,一个核心命题始终悬而未决:私募基金管理如何在合规框架内实现真正的专业价值?
一、基金产品备案:合规是起点,而非终点
自2016年中国基金业协会发布《私募投资基金登记备案办法》以来,备案制度经历了多轮迭代。2023年新规进一步提高了管理人登记门槛,要求实缴资本不低于1000万元、高管人员具备5年以上相关从业经历。这一变化直接推动行业出清——仅2023年就有超过2500家私募管理人注销登记。
对嘉兴地区的私募机构而言,备案合规不是一次性动作,而是贯穿“募投管退”全周期的系统工程。产品设计阶段的投资者适当性匹配、募集环节的双录留痕、存续期的信息披露,每一环都构成监管检查的重点。实践中,不少机构在备案完成后放松了信息披露的颗粒度,导致后续季度更新出现数据偏差,反而增加了合规风险。
二、投资风险评估:量化工具与定性判断的平衡
私募基金的风险管理不能停留在“拍脑袋”层面。以证券类私募为例,主流量化机构已普遍采用VaR(在险价值)模型、最大回撤压力测试等工具进行组合风险监控。但工具本身有局限——2024年初部分量化策略在极端行情下的集体回撤表明,历史数据训练的模型难以完全覆盖尾部风险。
嘉兴卓凯投资管理在实务中采取的做法是“双轨并行”:量化指标负责日常监控,定性研判则聚焦宏观政策转向、行业景气度变化等模型难以捕捉的变量。这种组合方式在股权投资咨询场景中尤为重要——非上市股权的估值缺乏高频市场价格,风险评估更多依赖尽调深度和行业认知。
三、资产配置服务:从产品销售到方案定制
中国家庭金融调查(CHFS)数据显示,我国家庭资产中房产占比仍超过60%,金融资产配置比例偏低且结构单一。这一现状意味着,专业的资产配置服务存在显著的市场缺口。私募基金管理人在这方面的优势在于,能够跨越多类资产进行组合设计——股票、债券、商品期货、股权投资基金等工具的组合,可以在风险预算框架下实现更优的收益风险比。
值得注意的是,资产配置不是简单的产品堆砌。真正有价值的配置方案需要回答三个问题:投资者的真实风险承受能力如何?资金的使用期限与流动性需求怎样?不同资产类别之间的相关性在特定宏观环境下是否稳定?这些问题的答案,决定了配置方案是“看上去很美”还是“扛得住波动”。
四、家族财富管理:私募能力的外延延伸
随着高净值人群代际传承需求上升,家族财富管理成为私募机构能力外延的重要方向。与传统的理财产品销售不同,家族财富管理涉及企业股权架构设计、税务筹划、家族信托设立等复合型服务。在嘉兴这样的民营经济活跃区域,大量制造业企业主面临企业资产与家族资产混同的问题,亟需专业机构提供企业财务顾问与家族财富管理的联动方案。
私募基金管理人在这一领域的竞争力,取决于是否具备跨领域的资源整合能力——既懂资本市场运作,又能协调法律、税务等外部专业资源。单一的投资能力已不足以支撑家族财富管理的服务深度。
回到根本,私募基金管理的专业价值不在于管理规模的大小,而在于能否在合规底线之上,为投资者创造可持续的风险调整后收益。对于嘉兴及长三角地区的私募机构而言,深耕本地产业认知、打磨资产配置方法论、构建复合型服务能力,或许是穿越行业周期的务实路径。